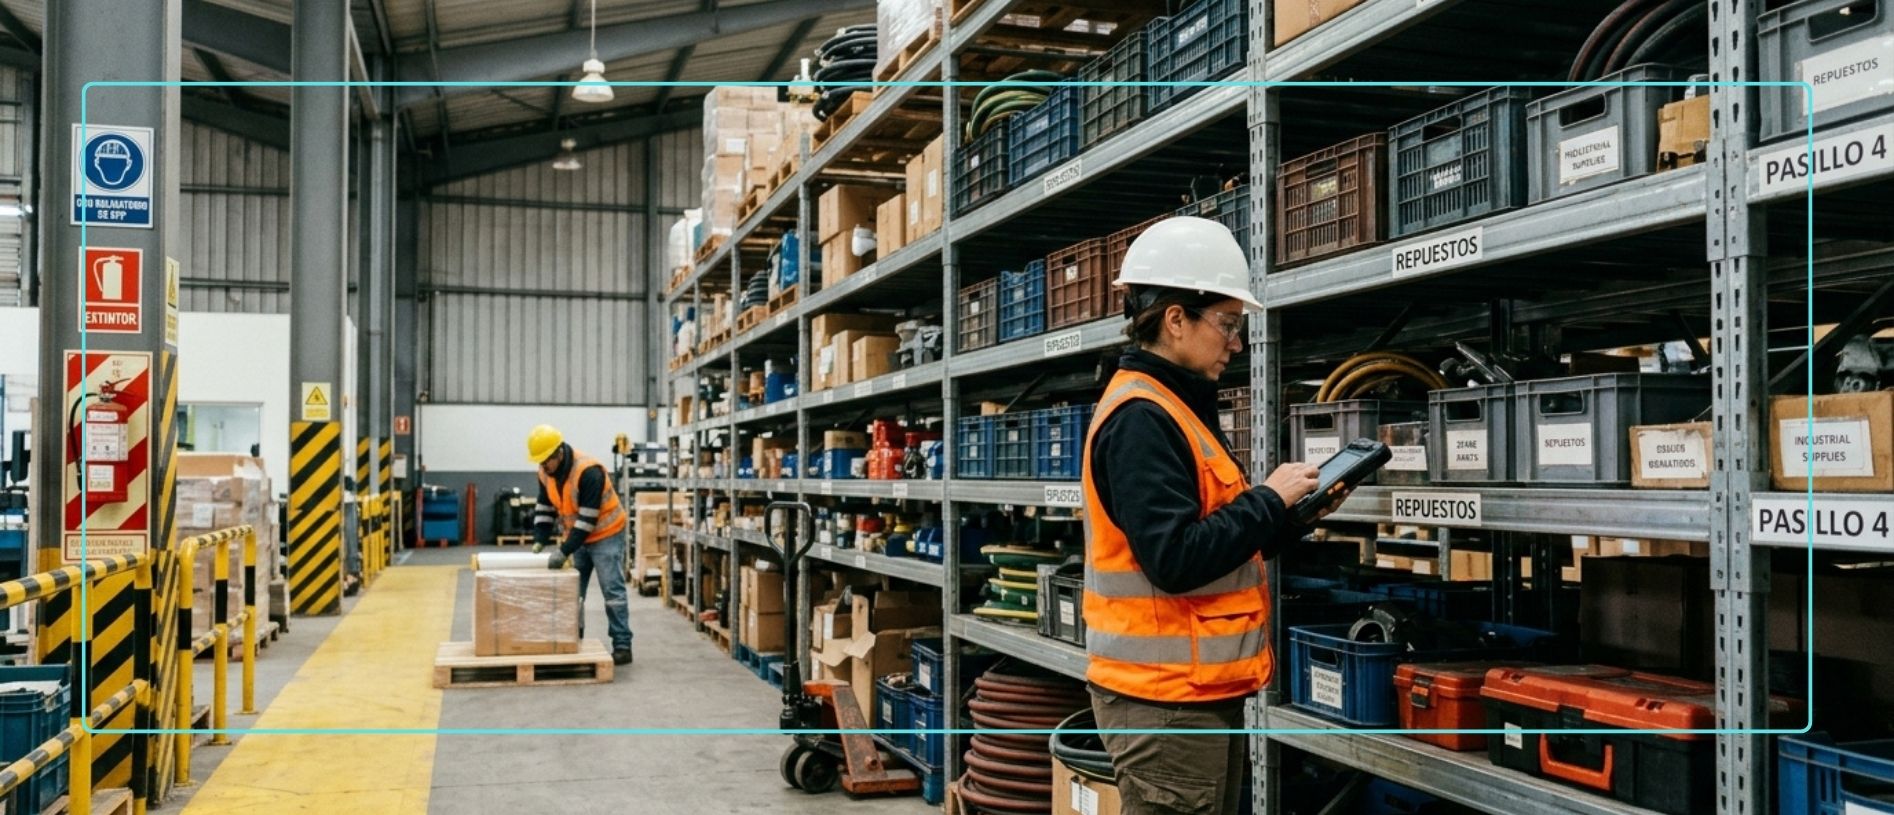
El sistema indica que hay doce unidades de un repuesto. Sin embargo, cuando el equipo de mantenimiento solicita el material, el personal de bodega encuentra solamente nueve.
La diferencia puede parecer pequeña, pero adquiere importancia cuando ese repuesto es necesario para mantener una operación en funcionamiento.
El control de inventarios permite identificar estas discrepancias, comprender sus causas y establecer controles para que los registros representen las existencias reales. Su alcance va más allá de contar productos: involucra la recepción, el almacenamiento, los movimientos internos y el despacho.
Control de inventarios: el problema puede comenzar antes del conteo
Cuando aparecen diferencias entre el sistema y la bodega, es habitual pensar que hubo un error durante el inventario físico.
Sin embargo, las discrepancias también pueden originarse en movimientos anteriores.
Una recepción ingresada con una unidad de medida incorrecta, una salida registrada después del retiro del material o una devolución almacenada sin actualizar el sistema pueden alterar las existencias disponibles.
Por eso, una administración de bodegas consistente necesita procedimientos que permitan conocer qué material ingresó, dónde se encuentra, cuál es su condición y cuándo fue retirado.
La exactitud del inventario depende de la calidad de cada movimiento registrado.
Recepción, almacenamiento y despacho: tres momentos críticos
Durante la recepción, conviene verificar que los materiales coincidan con la documentación de entrega. El código, la descripción, la unidad de medida y la cantidad recibida deben revisarse antes de confirmar su ingreso.
Durante el almacenamiento, cada producto necesita una ubicación identificable. La clasificación de materiales facilita la búsqueda y reduce el riesgo de confundir repuestos similares.
Durante el despacho, el registro debe reflejar las cantidades efectivamente entregadas. Si existen retiros parciales, reservas o devoluciones, también deben quedar documentados.
Estas actividades forman parte de los contenidos técnicos asociados a la Administración de Bodegas e Inventario, junto con la clasificación de materiales y la determinación de existencias.
Conteos cíclicos: identificar diferencias sin esperar al inventario anual
Un inventario general permite revisar las existencias en una fecha determinada, pero puede resultar insuficiente para detectar oportunamente errores que ocurren durante el año.
Los conteos cíclicos consisten en verificar grupos de materiales de manera periódica, siguiendo criterios establecidos.
Una alternativa es aplicar la clasificación ABC, que distingue productos según su importancia económica. No obstante, en bodegas industriales también conviene considerar la criticidad operacional.
Un repuesto de bajo valor puede requerir controles frecuentes si su ausencia provoca la detención de un equipo esencial.
Cuando aparece una diferencia, no basta con ajustar la cantidad registrada. También es necesario revisar el historial de movimientos para identificar qué originó el problema.
¿Qué indicadores muestran si la bodega mantiene registros confiables?
La gestión de inventarios requiere información que permita evaluar su desempeño.
La exactitud del inventario puede medirse mediante el porcentaje de referencias o ubicaciones verificadas que coinciden con los registros, siempre que el criterio de medición sea consistente.
También resulta útil observar la frecuencia de ajustes, los tiempos de preparación de pedidos y la cantidad de despachos afectados por materiales no disponibles.
Estos datos se relacionan con la gestión de indicadores logísticos, que permite evaluar diferentes etapas del abastecimiento y almacenamiento.
La disponibilidad de materiales también es una decisión operacional
En una bodega que abastece operaciones mineras o industriales, mantener grandes cantidades de todos los repuestos no necesariamente garantiza continuidad.
El nivel de existencias debe considerar consumo, plazos de reposición, criticidad y variabilidad de la demanda.
Tener material registrado no significa que esté disponible: puede encontrarse reservado, retenido para inspección o pendiente de recepción.
Por eso, un inventario confiable no es simplemente aquel donde las cantidades coinciden al finalizar el año.
Es aquel donde la información permite tomar decisiones de abastecimiento y despacho con conocimiento de las existencias reales, sus condiciones y su disponibilidad para la operación.
OPERACIONES & GESTIÓN DE BODEGAS
Optimiza la Administración de Bodegas e Inventarios
Desarrolla competencias técnicas en control de existencias, trazabilidad y logística de almacenamiento con los programas de formación especializada de Bureau Veritas Training Community en Chile.